Economia
Consumidor é cobrado por dívida de R$ 6 mil prescrita há mais de 5 anos, aciona a Justiça contra ameaças e ganha indenização por cobrança abusiva
Débitos bancários prescrevem em 5 anos conforme o Artigo 206 do Código Civil, tornando ilícitas ameaças de penhora e cobranças vexatórias perante o CDC.
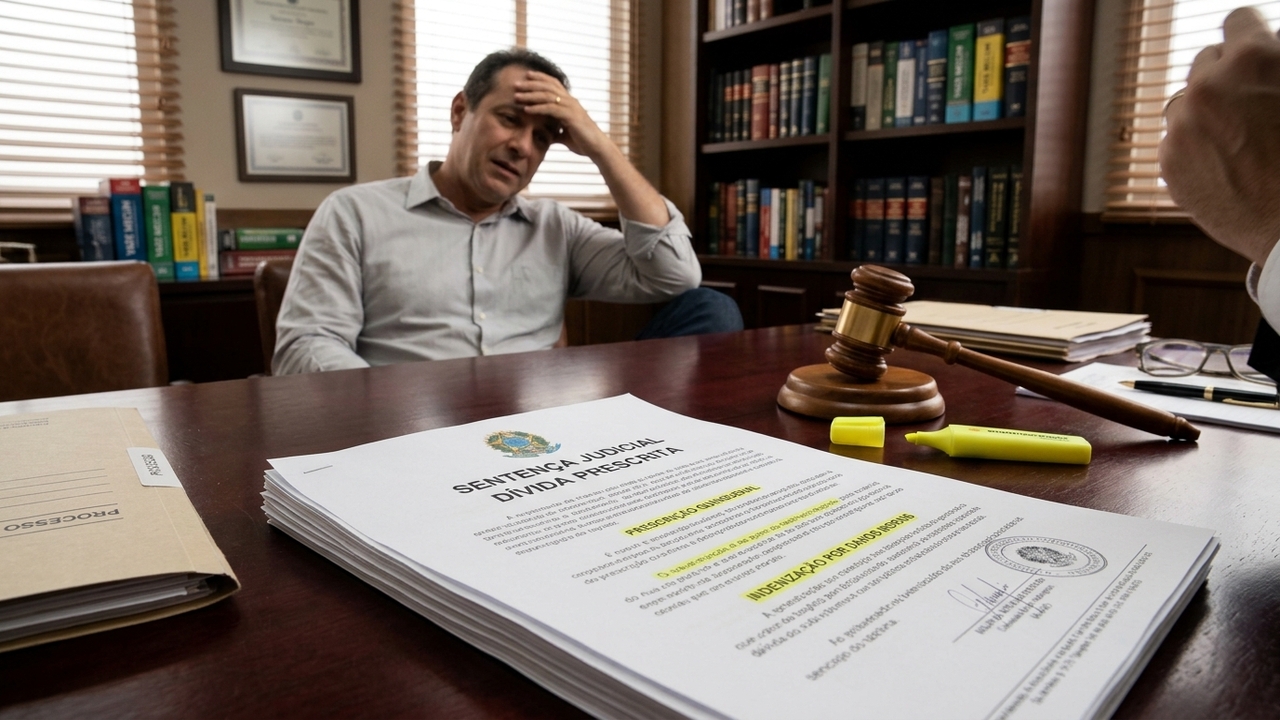
Um consumidor passou a receber dezenas de ligações telefônicas diárias e mensagens de texto ameaçando penhorar suas contas bancárias por um débito de R$ 6.000,00 vencido há mais de 7 anos. Cansado do constrangimento moral, ele ingressou com ação judicial e obteve a declaração de inexigibilidade da dívida somada a uma indenização por danos morais contra a empresa de cobrança.
O que acontece com a dívida bancária após completar 5 anos de vencimento?
No ordenamento jurídico brasileiro, as dívidas oriundas de contratos bancários, cartões de crédito e notas promissórias possuem prazo decadencial estrito para cobrança judicial. O Artigo 206, § 5º, inciso I, do Código Civil estabelece a prescrição em 5 anos para a cobrança de dívidas líquidas constantes de instrumento público ou particular.
A ocorrência da prescrição extingue a pretensão judicial do credor, significando que ele perde de forma definitiva o direito de processar o devedor ou pedir o bloqueio de seus bens em juízo. Embora o débito permaneça existindo como obrigação natural, ele não pode mais ser cobrado por meios coercitivos ou judiciais.
A empresa de cobrança pode protestar ou negativar o nome por dívida prescrita?
Não. O Artigo 43, § 1º e § 5º, do Código de Defesa do Consumidor (CDC) proíbe que os órgãos de proteção ao crédito (como Serasa e SPC) mantenham registros negativos por período superior a 5 anos contados do vencimento da obrigação.
Empresas especializadas que compram carteiras podres de bancos tentam burlar a lei cadastrando o débito prescrito em plataformas de cobrança ou no registrato. A Súmula 323 do STJ e teses vinculantes confirmam que manter apontamento de dívida prescrita é ato ilícito que gera dever indenizatório.
Qual o limite legal entre a cobrança administrativa e o assédio moral ao devedor?
A cobrança extrajudicial discreta é permitida, mas o envio abusivo de mensagens automáticas de bloqueio judicial fictício viola a boa-fé objetiva. O Artigo 42 do CDC veda qualquer exposição do devedor ao ridículo, ameaça ou constrangimento injustificado.
Para diferenciar a comunicação de cobrança legítima das práticas ilegais condenadas nos tribunais, compare os parâmetros técnicos na tabela a seguir:
⚖️ Cobrança Regular vs Assédio Abusivo
| Procedimento | Cobrança Lícita Permitida | Conduta Ilegal e Abusiva |
|---|---|---|
| Comunicação Escrita | Carta formal oferecendo desconto | SMS ameaçando penhora de CNH e bens |
| Frequência Telefônica | Contato semanal moderado | Dezenas de ligações diárias com robôs |
| Restrição de Crédito | Negativação dentro dos 5 anos | Protesto de certidão após 5 anos vencidos |
Por que a Justiça condena empresas de recuperação de crédito por dano moral?
O Superior Tribunal de Justiça firmou tese de que a cobrança extrajudicial insistente de dívida prescrita, acompanhada de ameaças inverídicas de bloqueio judicial de bens, ultrapassa o mero dissabor e configura assédio moral contra o consumidor.
Para conhecer os fundamentos que embasam condenações indenizatórias de R$ 3.000,00 a R$ 10.000,00 contra escritórios de cobrança, consulte o bloco a seguir:
🛡️ Proteção Contra Cobranças Vexatórias
Quais medidas práticas o consumidor deve adotar ao ser importunado por dívida antiga?
O devedor não deve realizar acordos de renegociação sem checar a data de origem do débito. Efetuar o pagamento de uma parcela simbólica de R$ 50,00 interrompe o prazo prescricional e reativa a cobrança judicial do saldo devedor integral.
Para resguardar seus direitos patrimoniais e fundamentar o pedido indenizatório perante o Juizado Especial Cível, siga o roteiro estruturado:
- 📱 Prints de chamadas e mensagens: Salve o histórico de ligações com data e hora e capture telas de SMS contendo ameaças de penhora.
- 📄 Extrato de órgãos de crédito: Emita a certidão negativa no Serasa e SCPC para checar se houve inclusão indevida na aba de contas atrasadas.
- 🛑 Recusa de pagamento parcial: Não assine termos de confissão de dívida nem pague boletos de centavos enviados por empresas terceirizadas.
Quais as dúvidas mais comuns dos consumidores sobre a prescrição de débitos?
A diferença entre caducar e prescrever gera incertezas sobre o destino do nome nos cadastros bancários. Esclareça os principais pontos jurídicos a seguir:
📋 Perguntas Frequentes
Esclareça regras sobre cobrança de dívidas antigas
Não. O desconto automático em conta-corrente de dívida prescrita é considerado apropriação indébita e ato ilícito, cabendo restituição em dobro e indenização.
O histórico interno da instituição financeira registra o prejuízo contábil, permitindo que o banco recuse novos créditos, mas proíbe que ele faça cobranças ostensivas ou negativadoras.
A prescrição do débito de R$ 6.000,00 extingue o direito do credor de utilizar a Justiça ou ameaças psicológicas para receber valores vencidos há mais de 5 anos. Exija o cancelamento das ligações abusivas e não hesite em acionar a via judicial para resguardar sua honra e tranquilidade familiar.



Mecânico alerta para o uso de água da torneira no radiador e explica por que a escolha incorreta do líquido de arrefecimento pode provocar corrosão e comprometer o funcionamento do motor
Muitos motoristas costumam completar o reservatório de expansão utilizando água comum sem perceber que esse simples hábito diário danifica gravemente...

Respirar o vapor de uma tigela de água quente por 10 minutos: para que serve e por que recomendam durante a gripe
Respirar o vapor de água quente durante alguns minutos é um costume antigo utilizado para tentar aliviar o nariz entupido,...

Confeiteiros ensinam: para a cobertura de chocolate do chocotone ficar cremosa e não formar uma camada dura que se quebra ao cortar, não utilize apenas chocolate derretido sem ajustar a receita, mas prepare uma ganache na consistência adequada
Na preparação dos chocotones para o Natal de 2026, uma cobertura bonita pode virar decepção quando racha na primeira fatia....