Economia
Financeira cobra juros abusivos de 400% ao ano em empréstimo e juiz reduz a taxa para média de mercado, mandando devolver R$ 8 mil pagos a mais
Taxas remuneratórias que superam a média de mercado divulgada pelo Banco Central configuram desvantagem exagerada e autorizam a repetição do indébito.
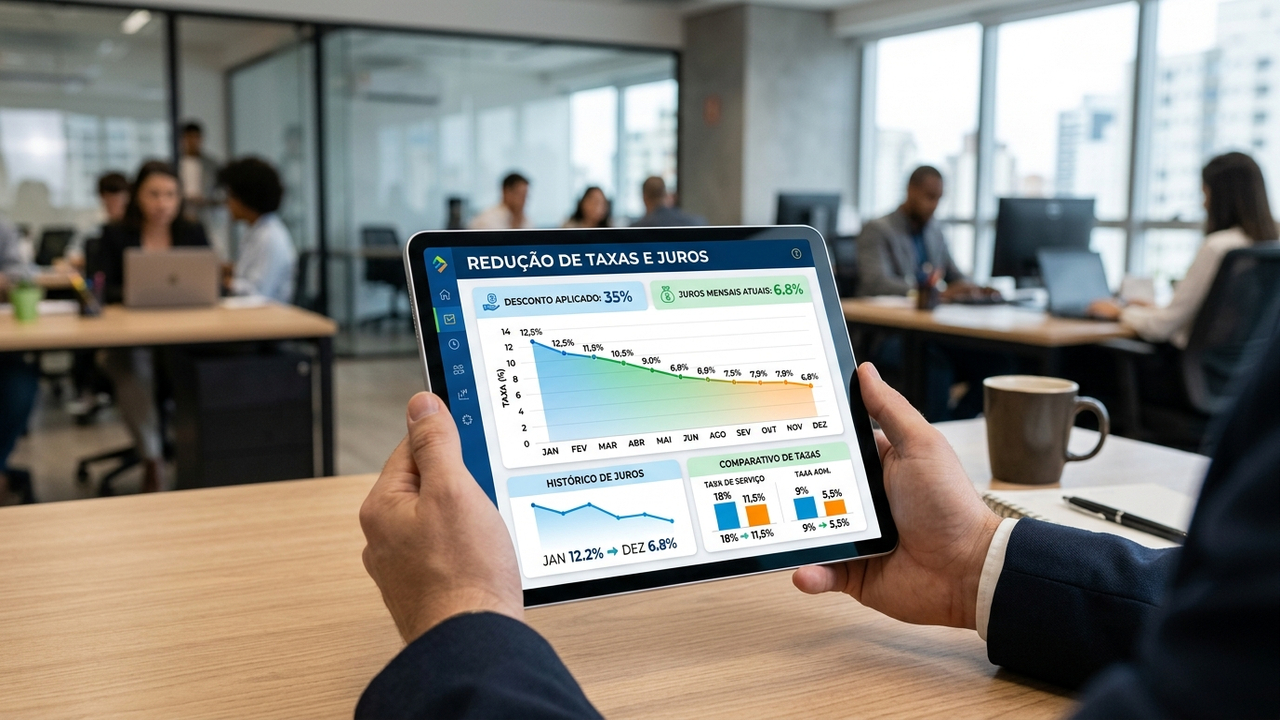
A estipulação de taxas de juros remuneratórios desproporcionais coloca o consumidor em desvantagem exagerada e compromete a subsistência familiar. A Justiça condenou uma instituição financeira a reduzir juros de 400% ao ano em empréstimo pessoal para a taxa média de mercado do Banco Central, determinando a devolução de R$ 8.000,00 pagos a mais.
Qual é o critério legal para considerar uma taxa de juros abusiva?
O Conselho Monetário Nacional não fixa um teto nominal rígido para juros de instituições financeiras, revogando a antiga Lei de Usura. No entanto, o Artigo 51, inciso IV, do CDC declara nulas cláusulas contratuais que estabeleçam obrigações iníquas, abusivas ou que coloquem o consumidor em desvantagem exagerada.
O critério consolidado pelo Superior Tribunal de Justiça na Súmula nº 382 e Súmula nº 530 do STJ estabelece que a taxa pactuada é abusiva quando supera substancialmente a taxa média de mercado divulgada pelo Banco Central do Brasil (Bacen) para a mesma modalidade e época da contratação.
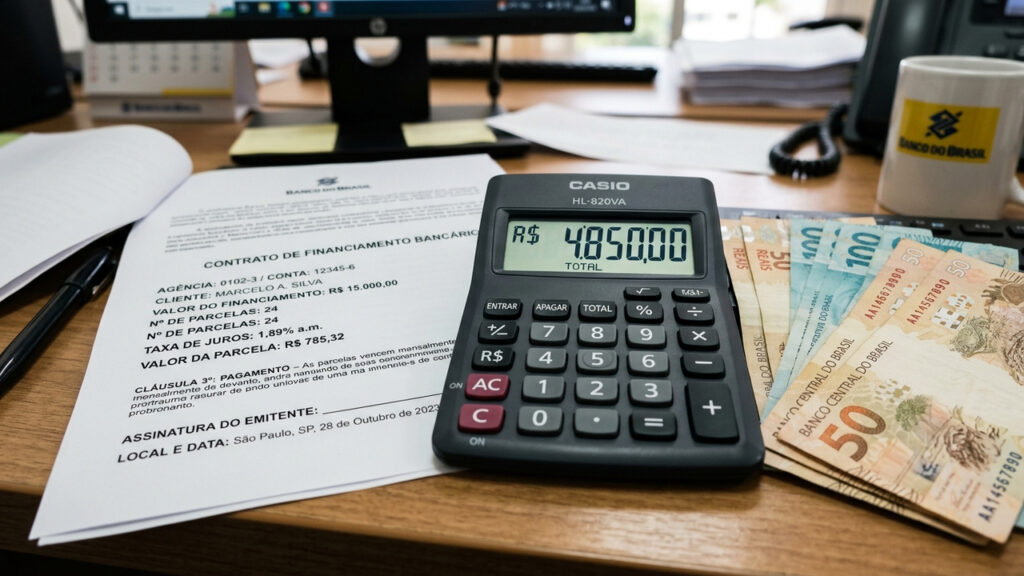
Como o juiz recalculou a dívida e mandou restituir R$ 8 mil pagos a mais?
Cobrar 400% ao ano quando a média divulgada pelo Bacen para crédito pessoal não consignado era de 90% ao ano configura onerosidade excessiva. O magistrado recalculou o contrato aplicando a taxa média oficial retroativa, expurgando o anatocismo desmedido.
Para conferir o impacto financeiro da redução judicial no saldo devedor do consumidor, analise os dados na tabela a seguir:
| Parâmetro | Contrato Original | Decisão Judicial (Bacen) |
|---|---|---|
| Taxa Anual de Juros | 400% ao ano (Extorsiva) | 90% ao ano (Média de mercado) |
| Resultado Financeiro | Dívida infinita e impagável | Devolução de R$ 8.000,00 pagos a mais |
Como funciona a repetição do indébito em contratos bancários?
Com base no Artigo 42, parágrafo único, do CDC, os valores pagos além do que era juridicamente devido devem ser compensados no saldo devedor restante ou devolvidos integralmente em dinheiro. Caso comprovada a má-fé deliberada da financeira, a restituição pode ocorrer em dobro.
A sentença determinou que a devolução de R$ 8.000,00 ocorra com correção monetária desde cada desembolso e juros de mora legais de 1% ao mês a partir da citação judicial.
Quais documentos são necessários para ajuizar uma ação revisional?
O ajuizamento de uma ação revisional exige demonstração contábil preliminar para comprovar a discrepância entre a taxa contratada e a média histórica do Banco Central. Sem o contrato em mãos, a análise financeira fica inviabilizada.
Para instruir seu pedido judicial com robustez e buscar a redução dos juros abusivos, reúna os seguintes documentos:
- 📄 Cópia integral do contrato de crédito: Documento assinado contendo o Custo Efetivo Total (CET) anual e mensal.
- 🧾 Extratos e comprovantes de pagamento: Registros bancários de todas as parcelas debitadas em conta ou pagas por boleto.
- 📊 Planilha de recálculo contábil: Laudo preliminar comparando a taxa do contrato com a média divulgada pelo Bacen.
Quais as principais dúvidas sobre juros abusivos em empréstimos pessoais?
A cobrança de juros em crédito pessoal e cartões rotativos desperta dúvidas frequentes sobre direitos contratuais. Confira as respostas a seguir.
📋 Perguntas Frequentes
Esclareça dúvidas sobre revisão de contratos bancários
A cobrança de juros em patamares abusivos como 400% ao ano viola a ordem pública econômica e gera desequilíbrio contratual flagrante. A via judicial permite limitar as taxas à média do Banco Central e assegurar a devolução de todos os valores cobrados em excesso.



Financeira cobra juros abusivos de 400% ao ano em empréstimo e juiz reduz a taxa para média de mercado, mandando devolver R$ 8 mil pagos a mais
A estipulação de taxas de juros remuneratórios desproporcionais coloca o consumidor em desvantagem exagerada e compromete a subsistência familiar. A...

Adeus, pitanga vermelha: essa fruta de cor branca perolada é uma raridade botânica de extrema doçura perfeita para vasos
A pitanga-branca (Eugenia uniflora var.) é uma das maiores preciosidades botânicas dos pomares domésticos. Enquanto a pitanga vermelha tradicional divide...
EMGA dá continuidade ao seu sucesso no Brasil
EMGA Intermedia Financiamento de € 100 milhões para o BTG Pactual junto à COFIDES