Economia
Homem empresta R$ 40 mil ao cunhado só no combinado verbal, o dinheiro nunca volta e ele descobre que, sem contrato, ainda pode cobrar a dívida do empréstimo se juntar provas de mensagens e transferências
Homem passa R$ 40 mil ao cunhado na confiança e depois precisa provar a dívida
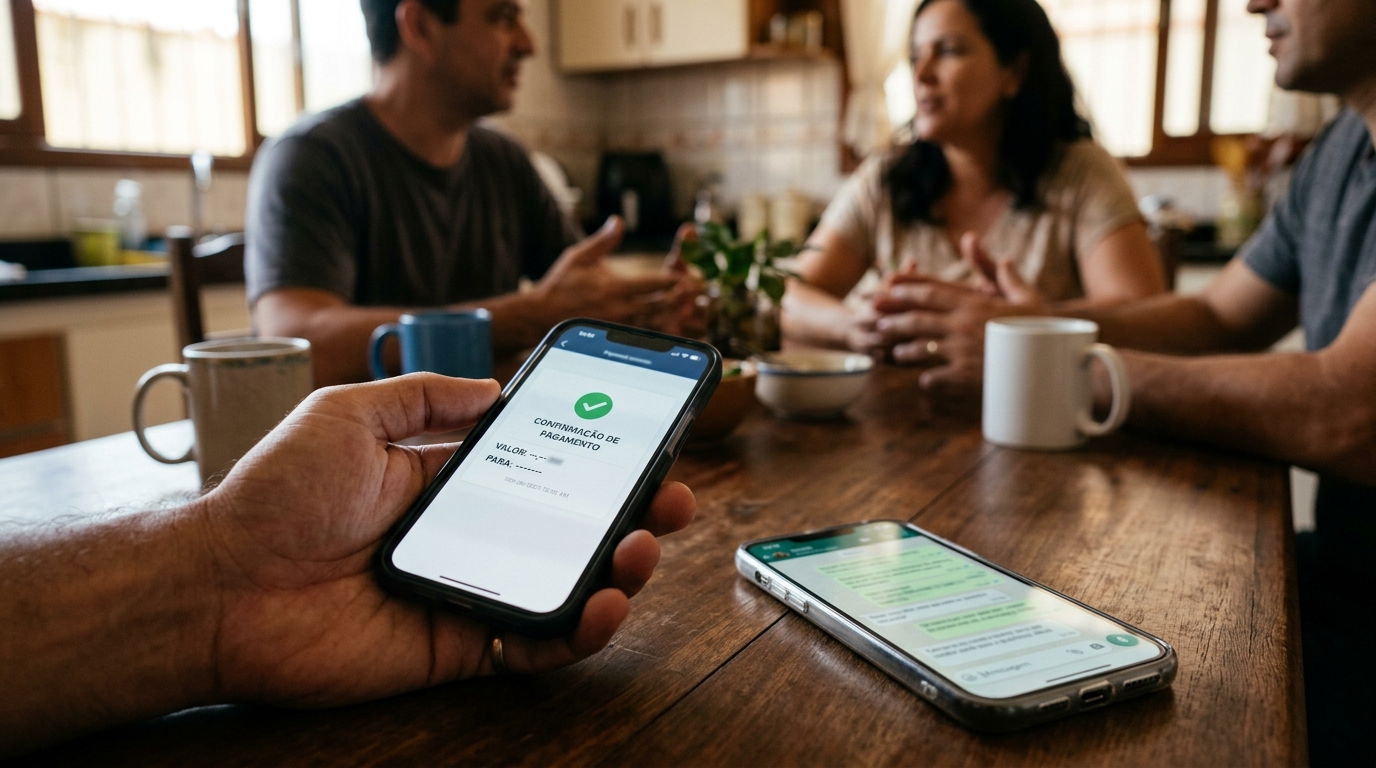
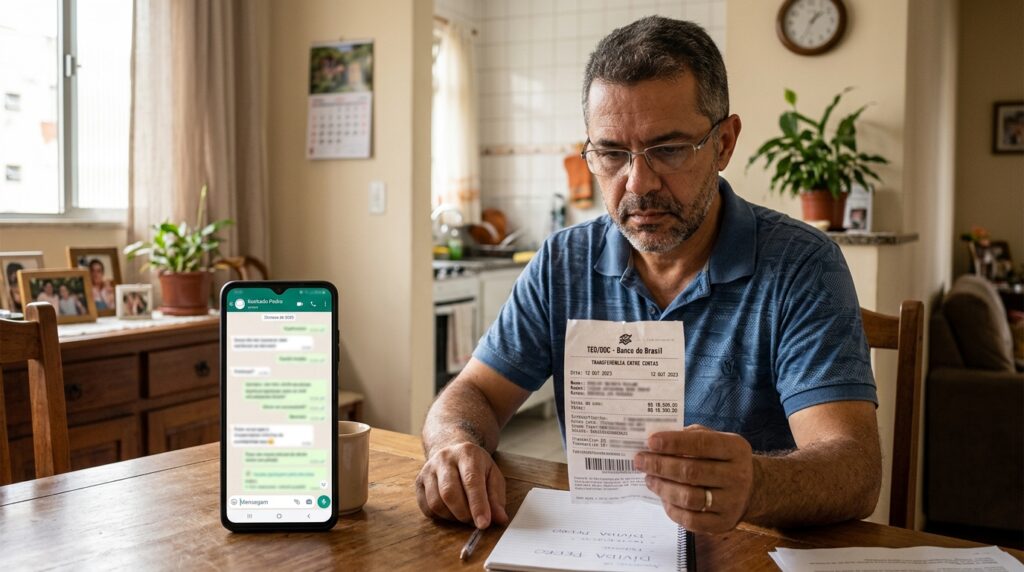
Emprestar dinheiro para alguém da família, na base da palavra, é um clássico que costuma terminar mal. Um homem passou R$ 40 mil ao cunhado só no combinado verbal, sem nada escrito, confiando na relação. O dinheiro nunca voltou, e veio o susto: será que dá para cobrar sem contrato? A resposta é sim. Um empréstimo verbal continua sendo uma dívida válida, e mensagens e transferências podem sustentar a cobrança na Justiça.
Um empréstimo sem contrato tem validade?
Tem. A lei brasileira reconhece o mútuo, que é o empréstimo de dinheiro entre pessoas, mesmo quando ele acontece apenas de forma verbal. O acordo escrito facilita a vida de quem cobra, mas a ausência dele não apaga a obrigação de devolver o valor.
O ponto que muda tudo não é a existência do papel, e sim a capacidade de provar que o dinheiro saiu de um lado e chegou ao outro com a combinação de devolução. Sem contrato, o esforço se concentra em reunir evidências que demonstrem, de forma clara, que houve um empréstimo e não um presente.
Quais provas ajudam a demonstrar a dívida?
Reunir o material certo é o que transforma uma dívida informal em algo cobrável. Cada registro funciona como uma peça que, somada às outras, monta a história do empréstimo diante do juiz. Entre as provas mais úteis estão:
- Comprovante de transferência, TED, PIX ou depósito, mostrando data e valor
- Mensagens de texto ou aplicativos em que o empréstimo é citado ou reconhecido
- E-mails ou áudios em que o devedor promete pagar ou pede mais prazo
- Testemunhas que presenciaram o acordo ou a entrega do dinheiro
- Qualquer registro em que o valor apareça descrito como devolução combinada
Por que o comprovante de transferência é tão importante?
O comprovante de transferência é a prova mais forte porque documenta, com data e valor exatos, que o dinheiro saiu da conta de quem emprestou e entrou na conta de quem recebeu. Um PIX de R$ 40 mil entre cunhados não é fácil de explicar como simples presente, sobretudo quando vem acompanhado de mensagens tratando de prazos e devolução.
Esse rastro bancário resolve boa parte da discussão sobre a existência do repasse. O que resta provar é a natureza do valor, ou seja, que se tratava de empréstimo, e é aí que as conversas registradas entram para fechar o raciocínio e afastar a versão de doação.
Como funciona a cobrança quando não há acordo escrito?
O primeiro passo costuma ser extrajudicial, com uma tentativa direta de acordo e, se necessário, uma notificação formal cobrando o valor. Muitas vezes o simples envio de uma notificação, deixando claro que o credor tem provas, já resolve sem precisar de processo. Quando não há retorno, o caminho é a ação de cobrança, em que se apresentam todas as evidências reunidas.
Nesse tipo de ação, o juiz analisa o conjunto das provas para decidir se o empréstimo ficou demonstrado. Vale lembrar que dívidas como essa costumam ter prazo de prescrição, ou seja, existe um limite de tempo para cobrar, o que reforça a importância de agir sem deixar a situação se arrastar por anos.
Que erros complicam a cobrança de um empréstimo informal?
Alguns deslizes comuns enfraquecem a posição de quem emprestou e dificultam a recuperação do dinheiro. Conhecer essas armadilhas ajuda a não repeti-las e a preservar as provas que já existem. Os tropeços mais frequentes são:
- Entregar o valor em dinheiro vivo, sem nenhum registro bancário
- Apagar conversas antigas em que o empréstimo era mencionado
- Deixar o tempo passar e esbarrar no prazo de prescrição da dívida
- Aceitar promessas verbais de pagamento sem registrar nada por escrito
O peso de transformar a confiança em registro
A história desse empréstimo entre cunhados mostra que a boa relação não substitui um mínimo de formalização. Mesmo sem contrato, quem guarda os comprovantes e as conversas mantém em mãos os elementos que a Justiça precisa para reconhecer a dívida e determinar a devolução do valor. A confiança abre a porta, mas é o registro que garante o caminho de volta do dinheiro.
Para quem já vive uma situação parecida, o recado é reunir tudo o que existe antes que o tempo jogue contra: extratos, prints e nomes de quem testemunhou o acordo. E, para o futuro, a lição é simples de aplicar: um recibo curto ou uma mensagem deixando claro que aquilo é empréstimo, com valor e prazo, evita meses de desgaste e protege tanto o bolso quanto a relação de família.



Para que serve colocar uma folha de louro na meia: especialista explica por que o hábito pode ajudar no sono e aliviar dores articulares
Colocar uma folha de louro seca dentro da meia virou um hábito comentado por quem busca noites mais confortáveis e...

Homem empresta R$ 40 mil ao cunhado só no combinado verbal, o dinheiro nunca volta e ele descobre que, sem contrato, ainda pode cobrar a dívida do empréstimo se juntar provas de mensagens e transferências
Emprestar dinheiro para alguém da família, na base da palavra, é um clássico que costuma terminar mal. Um homem passou...

Vidente recomenda pato amarelo para cão adotado que não gostava de brinquedos, e reação do animal surpreende a tutora
Lily Lynn tinha apenas 2 anos quando chegou ao Animal Care Center of NYC, tímida e com problemas de pele....