Economia
Vítima tem conta digital aberta por golpistas com dívida de R$ 25 mil, banco tenta cobrar e Justiça anula débito com indenização de R$ 10 mil
Instituições financeiras respondem objetivamente por falhas de segurança no cadastro digital, cancelando débitos e indenizando negativações indevidas.
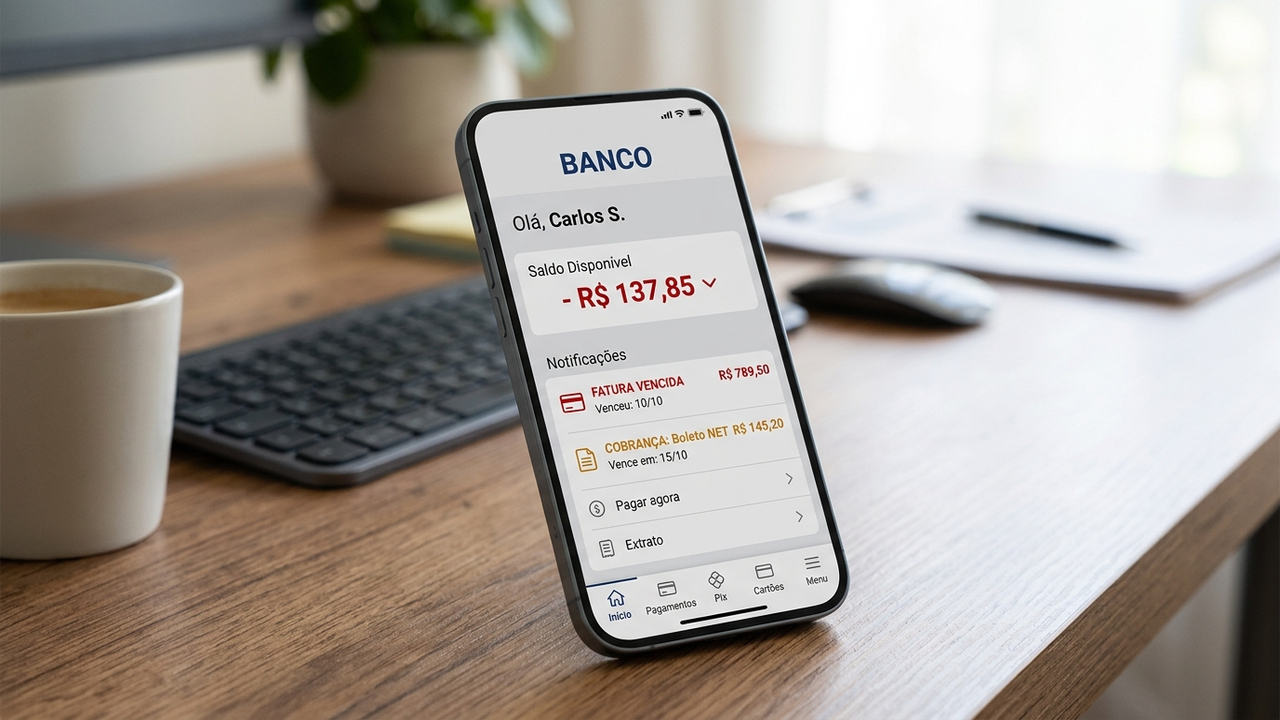
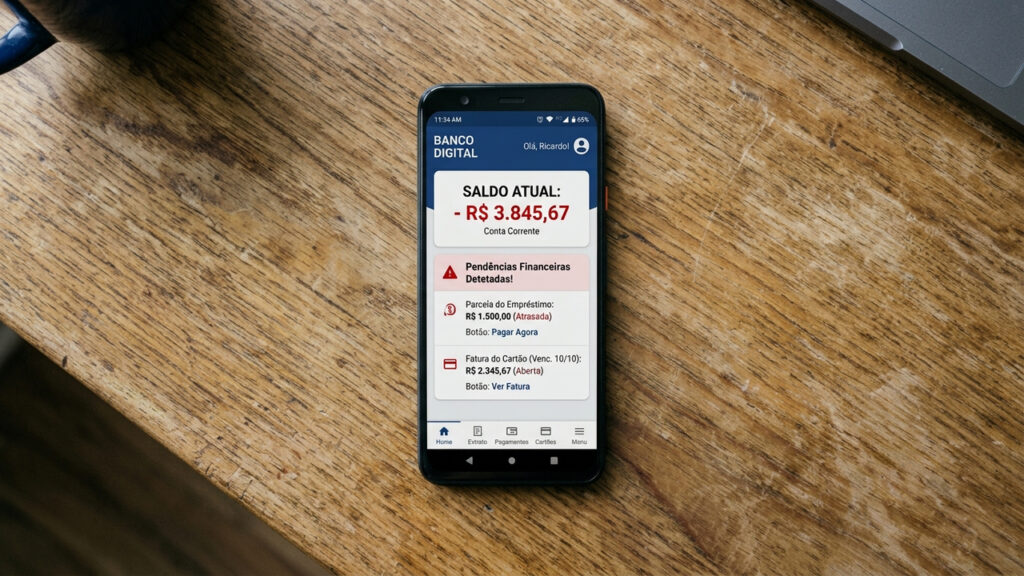
O vazamento massivo de dados pessoais tem facilitado a abertura de contas correntes fraudulentas por criminosos digitais. A Justiça anulou uma dívida de R$ 25.000,00 e condenou um banco digital a pagar R$ 10.000,00 por danos morais a um cidadão que teve seu nome negativado por empréstimos que jamais contratou.
Como golpistas abrem contas bancárias digitais usando dados vazados?
Com o acesso a dados como CPF, nome completo e data de nascimento em bancos de dados clandestinos, criminosos burlam sistemas frouxos de segurança. Eles utilizam aplicativos bancários que não exigem validação biométrica rigorosa ou utilizam montagens fotográficas simples.
Uma vez aberta a conta fantasma, os estelionatários tomam limites de cheque especial, contratam empréstimos e transferem os recursos via Pix em minutos. O consumidor só descobre a fraude meses depois, ao receber cartas de cartório ou cobranças abusivas.
Qual é a responsabilidade do banco segundo a Súmula 479 do STJ?
O Superior Tribunal de Justiça consolidou entendimento pacificado através da Súmula nº 479 do STJ: as instituições financeiras respondem objetivamente pelos danos causados por fraudes praticadas por terceiros no âmbito de operações bancárias.
A falha na checagem cadastral é considerada fortuito interno, risco direto inerente ao lucro dos bancos digitais. A empresa não pode transferir seu prejuízo operacional para o cidadão inocente, sendo obrigada a cancelar todo o débito de R$ 25.000,00.
Para conferir os direitos consolidados em casos de fraude bancária com dados vazados, veja o quadro resumo a seguir:
Por que a negativação indevida gera dano moral presumido de R$ 10 mil?
A restrição cadastral injusta em órgãos de proteção ao crédito como Serasa e SPC gera o chamado dano moral in re ipsa (presumido). A privação do crédito, a humilhação comercial e a perda de tempo na tentativa de resolver o erro justificam a indenização de R$ 10.000,00.
O magistrado aplicou a Teoria do Desvio Produtivo do Consumidor, punindo o banco digital pela via-crúcis imposta à vítima, que abriu dezenas de protocolos de atendimento no SAC sem obter o cancelamento amigável da dívida inexistente.
O que a vítima deve fazer assim que descobrir uma conta aberta em seu nome?
A primeira providência é acessar o sistema Registrato do Banco Central para mapear todas as contas e dívidas vinculadas ao seu CPF. Em seguida, o registro de ocorrência blinda a vítima contra novos golpes patrimoniais.
Para se proteger e instruir a ação de anulação com pedido de liminar, execute as seguintes etapas:
- 📑 Consulta ao Registrato do Bacen: Emita o relatório de contas bancárias (CCS) e operações de crédito (SCR).
- 🚨 Boletim de Ocorrência imediato: Registre BO por falsidade ideológica e estelionato na Polícia Civil.
- ✉️ Notificação formal à instituição: Envie notificação com aviso de recebimento exigindo o encerramento da conta e o cancelamento dos débitos.
Quais as principais dúvidas sobre golpes de abertura de conta digital?
A segurança de biometria facial e a cobrança de cheques fraudulentos geram dúvidas frequentes entre vítimas de vazamentos de dados. Esclareça os principais pontos a seguir.
📋 Perguntas Frequentes
Esclareça direitos em casos de fraude bancária digital
A abertura de contas mediante fraude é falha grave na segurança bancária que autoriza a imediata anulação do débito de R$ 25.000,00. O consumidor prejudicado tem direito à limpeza imediata do nome e à justa reparação por danos morais.




Paciente com doença rara descobre aliado no SUS: a notificação compulsória que garante acesso gratuito a tratamentos caros
O diagnóstico de uma doença rara ou degenerativa não significa que o paciente ficará desamparado pelo sistema público. No Brasil,...

Psicologia explica gatilhos mentais que transformam discussões corriqueiras em episódios de raiva incontrolável
A recente morte do estudante de medicina Bruno Hashimura, de 23 anos, em uma briga de trânsito em Taubaté (SP)...

Enxerto de uva em casa: a técnica simples que faz o pé produzir mais rápido, até em quintal pequeno
O enxerto de uva é o caminho mais usado para ter uma videira produtiva sem depender da sorte de uma...