Economia
Hackers usam inteligência artificial para fraudar biometria, furtam R$ 80 mil de conta e banco é condenado a estornar valor e pagar indenização
Uso de ferramentas de IA para burlar reconhecimento facial de aplicativo bancário configura fortuito interno e obriga a instituição ao estorno integral.
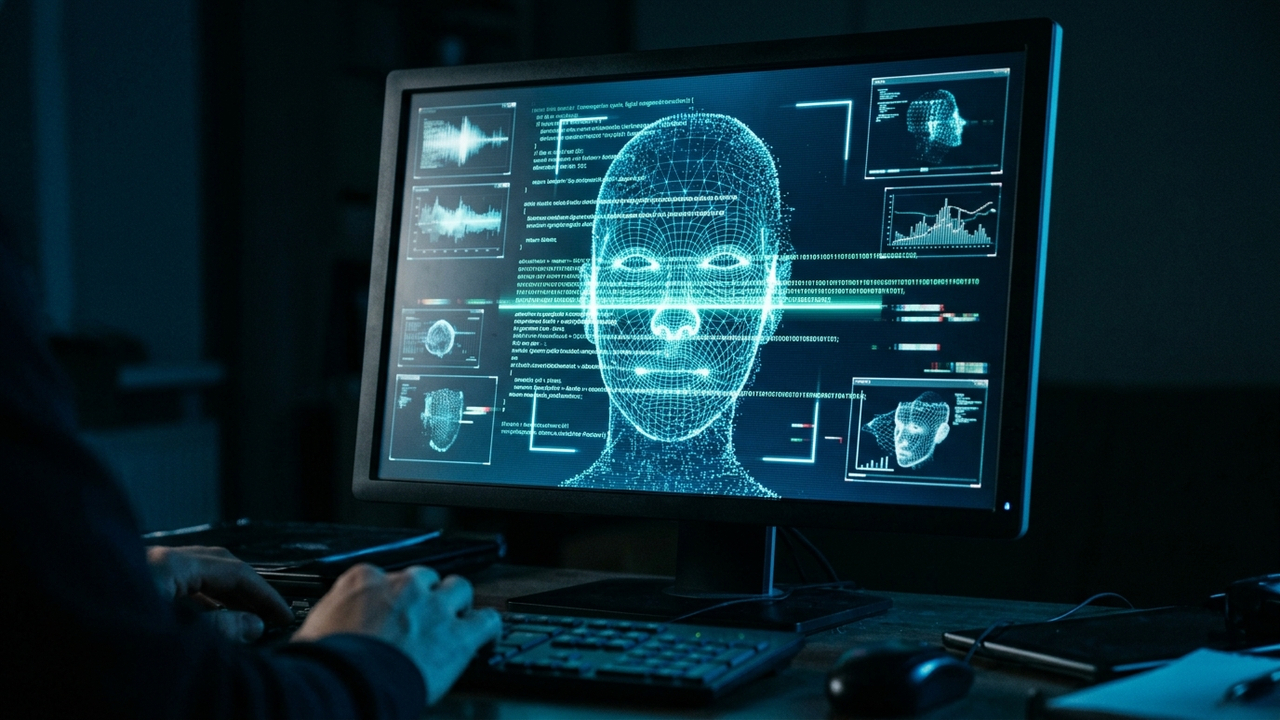
O avanço de ferramentas de manipulação digital permite que criminosos criem réplicas hiper-realistas (deepfakes) para burlar sistemas de reconhecimento facial de aplicativos bancários. Em caso recente, a Justiça condenou instituição financeira a devolver R$ 80.000,00 furtados e indenizar o cliente por falha de segurança.
Como os criminosos conseguem burlar o reconhecimento facial de bancos?
Os fraudadores utilizam fotos públicas e vídeos da vítima para gerar modelos tridimensionais animados por inteligência artificial generativa. Esses softwares simulam movimentos biológicos obrigatórios exigidos pelos aplicativos, como piscar os olhos, sorrir e movimentar a cabeça lateralmente.
Ao projetar a imagem sintetizada em telas de alta definição diante da câmera de captura, os golpistas enganam a checagem de vivacidade (liveness detection). Com o acesso liberado, os criminosos alteram limites operacionais e realizam transferências atípicas via Pix e TED.
Qual é a responsabilidade civil das instituições financeiras perante golpes?
A regra geral impõe ao banco a responsabilidade objetiva pelos danos gerados por fraudes de terceiros, conforme consolidado na Súmula nº 479 do Superior Tribunal de Justiça. O risco do desenvolvimento tecnológico integra a atividade econômica explorada pela instituição (fortuito interno).
A exceção ocorre apenas se a instituição financeira comprovar culpa exclusiva da vítima ou inexistência absoluta de defeito nos serviços, nos termos do Artigo 14, § 3º, do Código de Defesa do Consumidor. No entanto, permitir saques fora do perfil habitual do cliente afasta a tese de culpa exclusiva.
Para entender os limites do dever de segurança das plataformas financeiras digitais, analise o comparativo técnico na tabela a seguir:
| Situação Avaliada | Enquadramento Legal | Consequência ao Banco |
|---|---|---|
| Fraude por Deepfake | Fortuito Interno (Súmula 479 do STJ) | Dever de estorno integral dos valores |
| Transações Fora do Padrão | Defeito no Serviço (Art. 14 do CDC) | Condenação em perdas e danos morais |
Por que a movimentação fora do perfil do cliente pesou na condenação?
Os bancos possuem o dever regulatório de manter sistemas de inteligência que detectem transações anômalas. Um desvio abrupto, como a transferência de R$ 80.000,00 em minutos em conta com média de movimentação modesta, exige bloqueio preventivo imediato.
A omissão do algoritmo de segurança em conter o esvaziamento patrimonial comprova a falha na prestação do serviço bancário. A negligência na autenticação biométrica vulnerável fundamenta tanto a reparação material quanto a fixação de danos morais punitivos.
Como o consumidor lesado deve agir para garantir a devolução do dinheiro?
A primeira providência é registrar a contestação administrativa junto ao banco e solicitar o acionamento do Mecanismo Especial de Devolução (MED) do Banco Central. A formalização imediata bloqueia repasses sucessivos para contas laranjas.
Para embasar a ação de ressarcimento perante o Poder Judiciário, reúna o conjunto de provas documentais a seguir:
- 📑 Boletim de Ocorrência detalhado: Registre queixa na Delegacia de Crimes Cibernéticos descrevendo o acesso não reconhecido.
- 📱 Extratos e comprovantes de transferência: Guarde os registros das transações fraudulentas com datas e horários exatos.
- 📞 Protocolos de atendimento: Anote os números de chamados telefônicos e e-mails de contestação enviados ao banco.
Quais as principais dúvidas jurídicas sobre fraudes com inteligência artificial?
A sofisticação dos golpes eletrônicos gera questionamentos práticos sobre o ressarcimento de prejuízos bancários. Esclareça os principais pontos a seguir.
📋 Perguntas Frequentes
Orientações sobre responsabilidade civil em fraudes cibernéticas
A implementação de biometria facial não isenta as instituições do dever de manter sistemas antifraude eficientes e atualizados. A condenação à restituição integral de valores furtados reafirma a proteção do consumidor frente aos riscos da automação bancária.



Nem café, nem cascas de ovo: esse fertilizante caseiro é considerado o “ouro verde” revitaliza o solo e faz as plantas crescerem
Quem cuida de plantas em casa já ouviu falar da borra de café e da casca de ovo como adubo,...

Especialistas em psicologia afirmam que escolher a solidão no fim de semana, em vez de compromissos sociais constantes, pode revelar necessidade de recarregar a energia e preservar o próprio espaço
Recusar convites, passar o sábado em casa ou reservar parte do domingo para ficar sozinho pode parecer falta de interesse...

Segundo a psicologia, quem se incomoda muito com objetos espalhados pela casa pode não estar só gostando de organização, mas tentando transformar o lar em um lugar menos cansativo mentalmente
Você chega em casa depois de um dia pesado, senta no sofá e não consegue relaxar. O olho vai direto...