Economia
Motorista financia um carro de R$ 75 mil em 60 parcelas e descobre que quitar a dívida antes do prazo pode reduzir os juros que ainda seriam cobrados
A quitação antecipada total ou parcial de financiamentos veiculares garante o abatimento proporcional dos juros futuros, reduzindo drasticamente o saldo devedor.
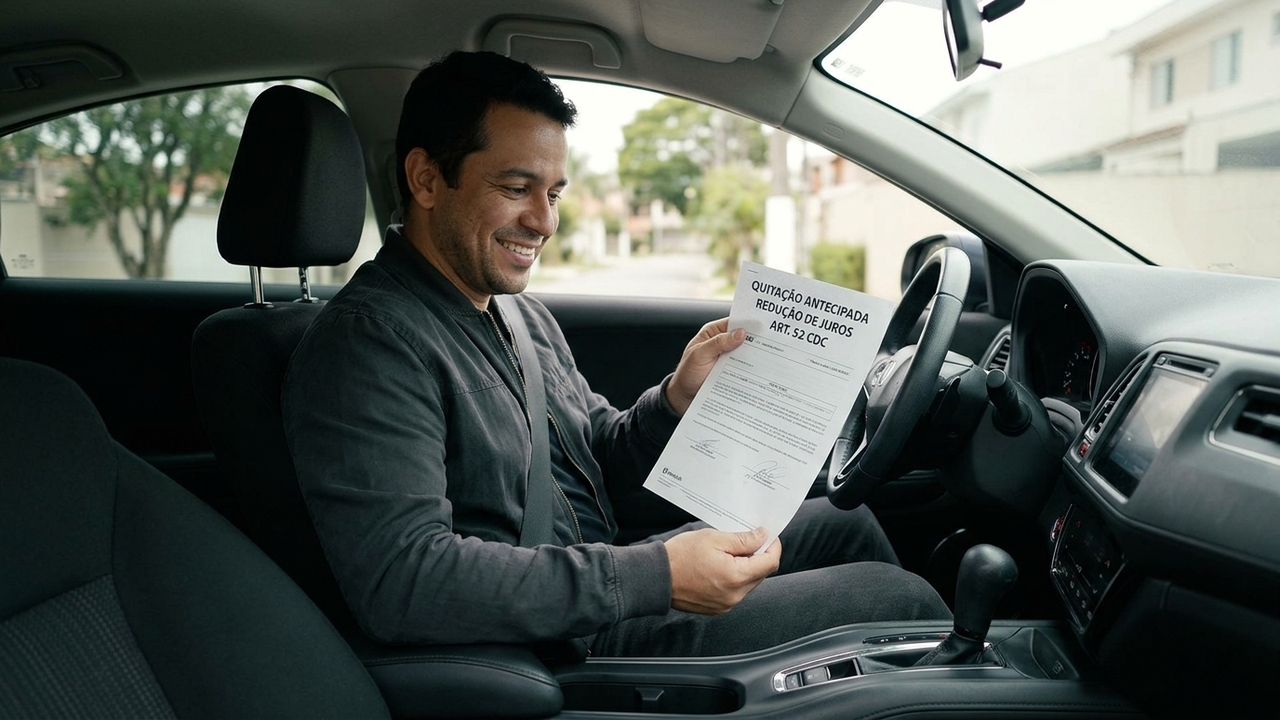
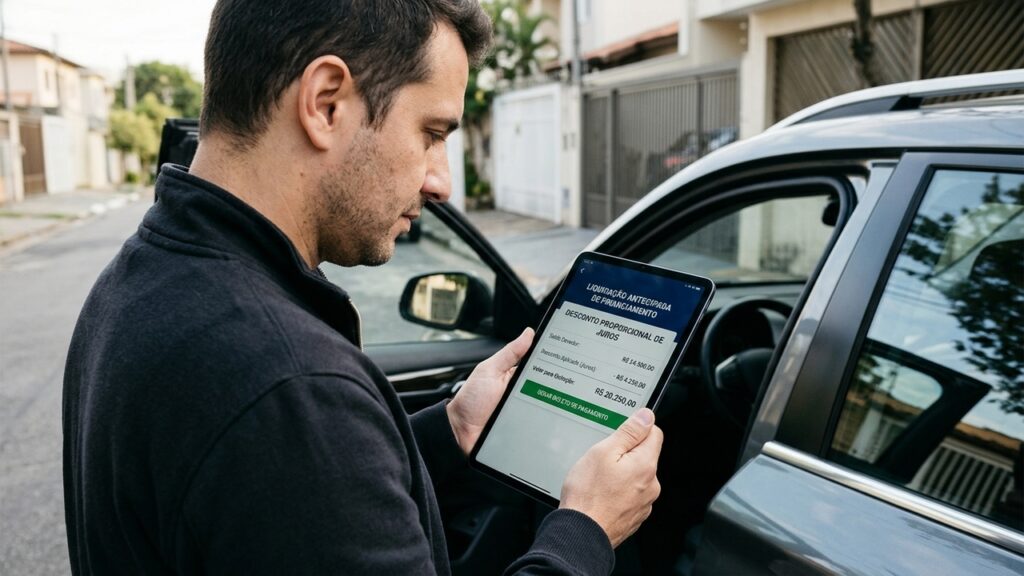
Assustado ao ver que o carro de R$ 75 mil terminaria custando quase o dobro ao fim de 60 prestações longas, um motorista decidiu buscar alternativas para estancar a sangria. Ao procurar o banco para pagar prestações de trás para frente, ele descobriu que o Código de Defesa do Consumidor (CDC) obriga o corte proporcional dos juros futuros na quitação antecipada.
Por que adiantar parcelas do financiamento gera tanto desconto?
Em financiamentos veiculares calculados pela Tabela Price, cada parcela mensal embute uma parcela de amortização do carro somada a uma parcela elevada de juros projetados para o futuro. O juro é o custo cobrado pela instituição financeira pelo tempo que ela empresta o dinheiro.
Quando o motorista antecipa o pagamento de uma prestação que só venceria daqui a 3 anos, o banco não pode cobrar os juros correspondentes a esse tempo que não correu. Com isso, o valor da prestação sofre um corte expressivo, caindo muitas vezes pela metade do valor de face.
O que o Código de Defesa do Consumidor diz sobre a quitação antecipada?
O direito à redução dos juros é assegurado pelo Artigo 52, § 2º, do Código de Defesa do Consumidor (Lei nº 8.078/1990). O texto legal determina que é assegurada ao consumidor a liquidação antecipada do débito, total ou parcialmente, mediante redução proporcional dos juros e demais acréscimos.
Essa prerrogativa é um direito potestativo do cidadão: o banco não pode se recusar a emitir o boleto de antecipação nem colocar travas burocráticas para impedir que o motorista amortize seu saldo devedor.
Como o banco calcula o valor do desconto proporcional dos juros?
O cálculo financeiro é regulamentado por resoluções do Banco Central do Brasil e utiliza o conceito de valor presente do fluxo de caixa futuro. O sistema desconta a taxa de juros contratada ao mês sobre o tempo exato que foi antecipado.
Para visualizar na prática como opera a economia ao amortizar parcelas antecipadamente, confira a demonstração comparativa a seguir:
🚗 O Efeito da Amortização no Financiamento
O banco pode cobrar taxa ou tarifa para quem quer quitar o carro antes?
No passado, instituições financeiras cobravam uma taxa de liquidação antecipada como penalidade para o cliente que deixava de pagar juros. Essa prática foi expressamente banida pelo Conselho Monetário Nacional através da Resolução CMN nº 3.516/2007.
Qualquer exigência de cobrança de taxa de expediente, tarifa de cálculo ou taxa de reemissão de boleto para amortização de dívidas de pessoas físicas e microempresas é abusiva e passível de denúncia no Procon e no Banco Central.
Qual o passo a passo para pedir o boleto de liquidação sem cair em golpes?
O aumento de golpes na internet exige que o condutor solicite os boletos estritamente pelos canais oficiais da financeira onde o contrato foi assinado. Golpistas criam números falsos de WhatsApp simulando descontos milagrosos para desviar o dinheiro.
Para amortizar parcelas com segurança e garantir que o dinheiro seja abatido da sua dívida real, siga o procedimento abaixo:
- 📲 App oficial da financeira: Acesse a aba de financiamento do veículo e escolha a opção antecipar parcelas de trás para frente.
- 🔍 Conferência do beneficiário: Na hora de pagar o boleto ou PIX, confirme se o nome do recebedor é exatamente o banco do contrato.
- 🧾 Comprovante de amortização: Guarde o comprovante de pagamento e acesse o aplicativo em 48 horas para checar a redução do saldo devedor.



Kanye West pagou R$ 316 milhões numa casa assinada por um arquiteto famoso em Malibu, arrancou quase tudo por dentro e acabou vendendo o imóvel por cerca de R$ 117 milhões
O rapper Kanye West, também conhecido como Ye, comprou uma mansão à beira-mar em Malibu, na Califórnia, por aproximadamente US$...

Motorista financia um carro de R$ 75 mil em 60 parcelas e descobre que quitar a dívida antes do prazo pode reduzir os juros que ainda seriam cobrados
Assustado ao ver que o carro de R$ 75 mil terminaria custando quase o dobro ao fim de 60 prestações...

Na Holanda, engenheiros despejaram 21 milhões de metros cúbicos de areia no mar e deixaram o vento e as ondas espalharem tudo, criando uma nova faixa de praia que protege a costa
Na costa da Holanda, entre Hoek van Holland e Scheveningen, uma península artificial de 128 hectares virou um laboratório a...