Economia
Empresa negativa nome de consumidor por dívida de R$ 4 mil prescrita há 5 anos e Justiça manda retirar a restrição com indenização por dano
A prescrição do débito após cinco anos extingue a pretensão executória, tornando ilícita a negativação em cadastros de crédito sob pena de dano moral.
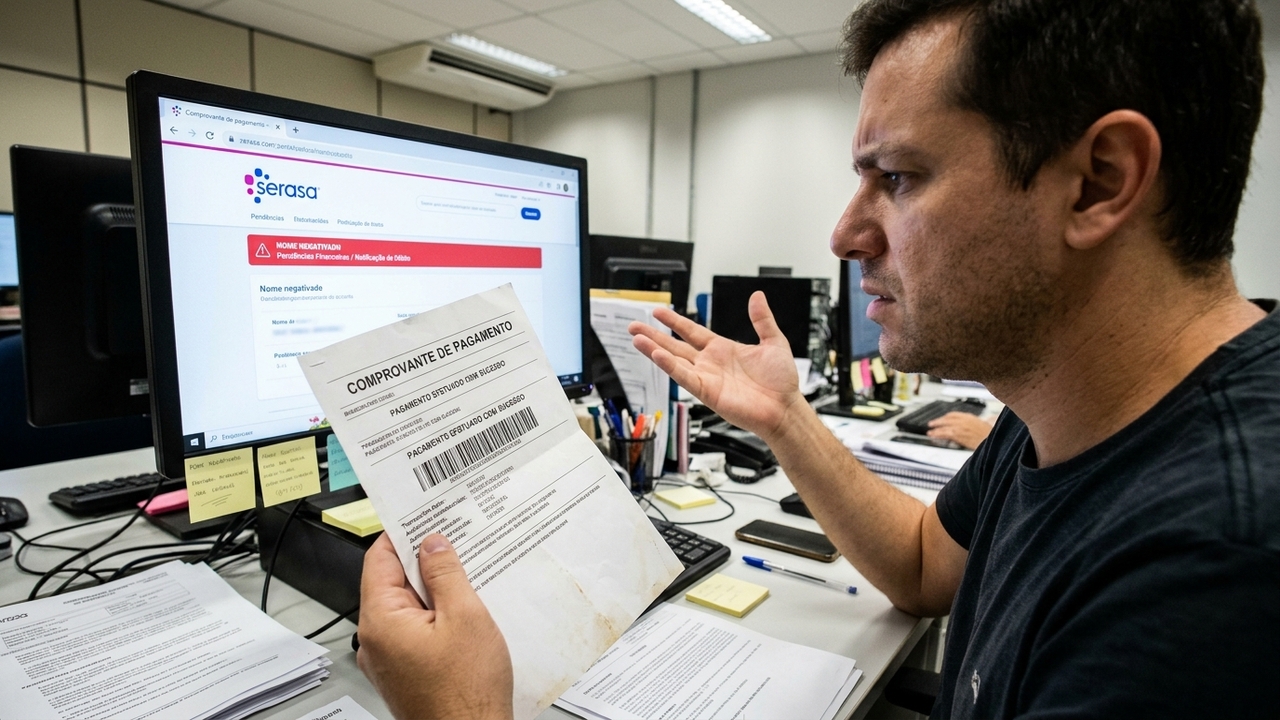
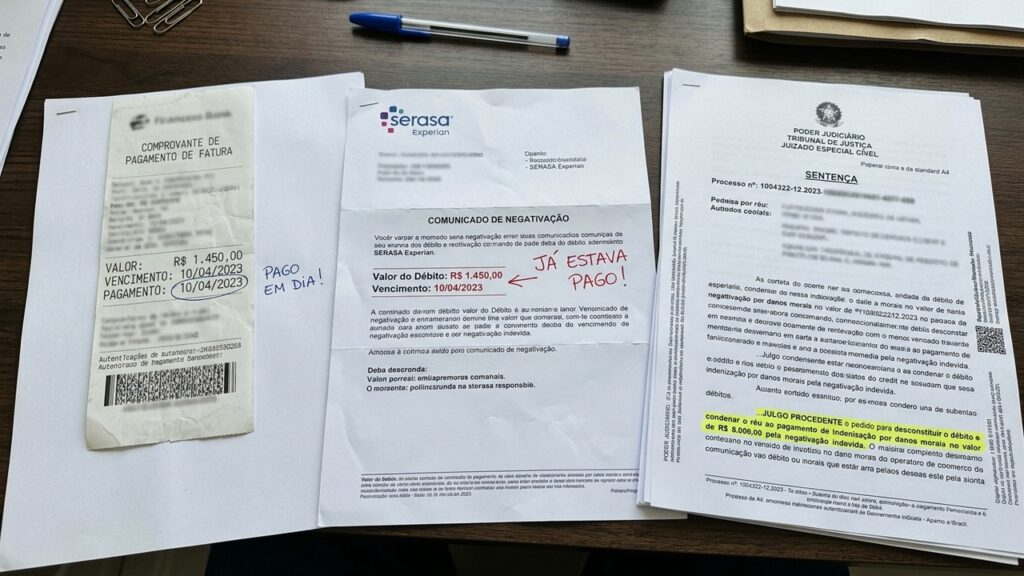
A inclusão ou manutenção de débitos antigos nos sistemas de proteção ao crédito após o quinquênio legal viola frontalmente as garantias consumeristas. A Justiça Cível condenou uma empresa credora a excluir imediatamente a negativação de uma pendência de R$ 4.000,00 vencida há mais de 5 anos, fixando indenização por danos morais ao consumidor lesado.
O que acontece com a dívida após passar o prazo de 5 anos?
O decurso do prazo de 5 anos acarreta a prescrição da pretensão de cobrança, conforme estabelece expressamente o Artigo 206, § 5º, inciso I, do Código Civil. A obrigação deixa de ser exigível pela via judicial, sobrevivendo apenas como dívida natural que não pode ser cobrada sob coerção.
Conforme o Artigo 43, § 1º e § 5º, do CDC, os bancos de dados cadastrais como SERASA e SPC não podem manter informações negativas por período superior a 5 anos. Consumada a prescrição, a baixa do registro negativo deve ser processada de forma automática pelos órgãos de crédito.
Cobrar dívida prescrita no Serasa Limpa Nome é considerado ilegal?
O Superior Tribunal de Justiça (STJ) assentou no julgamento de recursos repetitivos que qualquer mecanismo indireto de cobrança que restrinja o score ou cause constrangimento a débito prescrito é ilícito. Plataformas de acordos não podem vincular a recusa de pagamento à perda de pontuação de crédito.
Para entender a diferença de efeitos jurídicos entre uma dívida ativa e uma obrigação prescrita pelo decurso do tempo, confira o comparativo estruturado a seguir:
⚖️ Efeitos Legais da Prescrição de Dívidas
| Situação do Débito | Ação Judicial | Negativação em Cadastro |
|---|---|---|
| Até 5 Anos (Vigente) | Execução e cobrança permitidas | Inscrição legítima no SERASA/SPC |
| Após 5 Anos (Prescrita) | Extinção da pretensão em juízo | Exclusão obrigatória e imediata |
Qual o valor da indenização fixado pelo tribunal pela inscrição indevida?
A jurisprudência do STJ por meio da Súmula nº 323 e precedentes correlatos determina que a manutenção indevida do nome gera dano moral presumido (in re ipsa). O lesado não tem o encargo de provar que teve crédito negado para obter reparação.
As indenizações em ações declaratórias de inexigibilidade de débito costumam ser arbitradas entre R$ 6.000,00 e R$ 12.000,00. O montante cumpre função compensatória e sancionatória, desestimulando a cessão predatória de créditos vencidos para empresas de cobrança.
Como consultar se o seu nome está sendo apontado por dívidas antigas?
O consumidor pode acessar os aplicativos oficiais dos birôs de crédito para verificar se constam restrições abertas originadas em contratos celebrados há mais de 5 anos. Salvar o espelho de negativação é o ponto de partida processual.
Para buscar a exclusão da dívida prescrita e garantir a indenização no tribunal, adote as seguintes etapas:
- 📄 Emissão de extrato completo: Baixe o relatório analítico no site do SERASA contendo a data do vencimento original da obrigação.
- 📱 Prints de ligações excessivas: Fotografe o histórico de chamadas de empresas terceirizadas de cobrança que cobram a dívida vencida.
- ⚖️ Ação no Juizado Cível: Ingressar com ação anulatória com pedido liminar de tutela de urgência para retirada do CPF em 48 horas.
Quais as dúvidas mais comuns sobre dívidas que já caducaram?
A diferença entre o fim da cobrança judicial e o direito de negociar voluntariamente causa dúvidas em devedores. Esclareça os principais pontos jurídicos a seguir:
📋 Perguntas Frequentes
Esclarecimentos sobre prescrição de dívidas e proteção ao crédito
Não. O débito existe como obrigação moral, mas a lei retira do credor o direito de processar, protestar ou negativar o nome do cidadão.
Sim. O pagamento parcial ou a renegociação com assinatura de novo contrato interrompe a prescrição e reinicia a contagem de prazo legal.
O lançamento de débitos prescritos em cadastros de proteção ao crédito desrespeita os limites temporais do Código de Defesa do Consumidor e do Código Civil. A declaração judicial de inexigibilidade da dívida garante a limpeza imediata do nome e a reparação moral cabível.



Chefs de cozinha ensinam: para a batata congelada ficar crocante na air fryer, não deixe descongelar antes, mas coloque direto do freezer e sacuda o cesto na metade do tempo
Quem tem air fryer em casa já passou por isso: a batata frita congelada sai murcha, queimada de um lado...

Pedreiro constrói uma parede com tijolos deitados e outra com as peças na posição vertical e mostra como a disposição dos blocos muda a espessura, o acabamento e o aproveitamento do espaço dentro da casa
Escolher a posição ideal dos materiais durante o levantamento de uma estrutura transforma o rendimento da obra residencial. Compreender essa...


Cano descarta aposentadoria e pretende seguir jogando após deixar o Fluminense
O atacante Germán Cano descartou a possibilidade de se aposentar ao final da temporada, quando termina seu contrato com o...