Economia
Empresa negativa nome de consumidor por dívida prescrita há mais de 5 anos e Justiça manda retirar o débito com indenização de R$ 8 mil
Manutenção de restrição ao crédito após o prazo de 5 anos viola o CDC e o Código Civil, gerando dano moral presumido e obrigação imediata de exclusão.
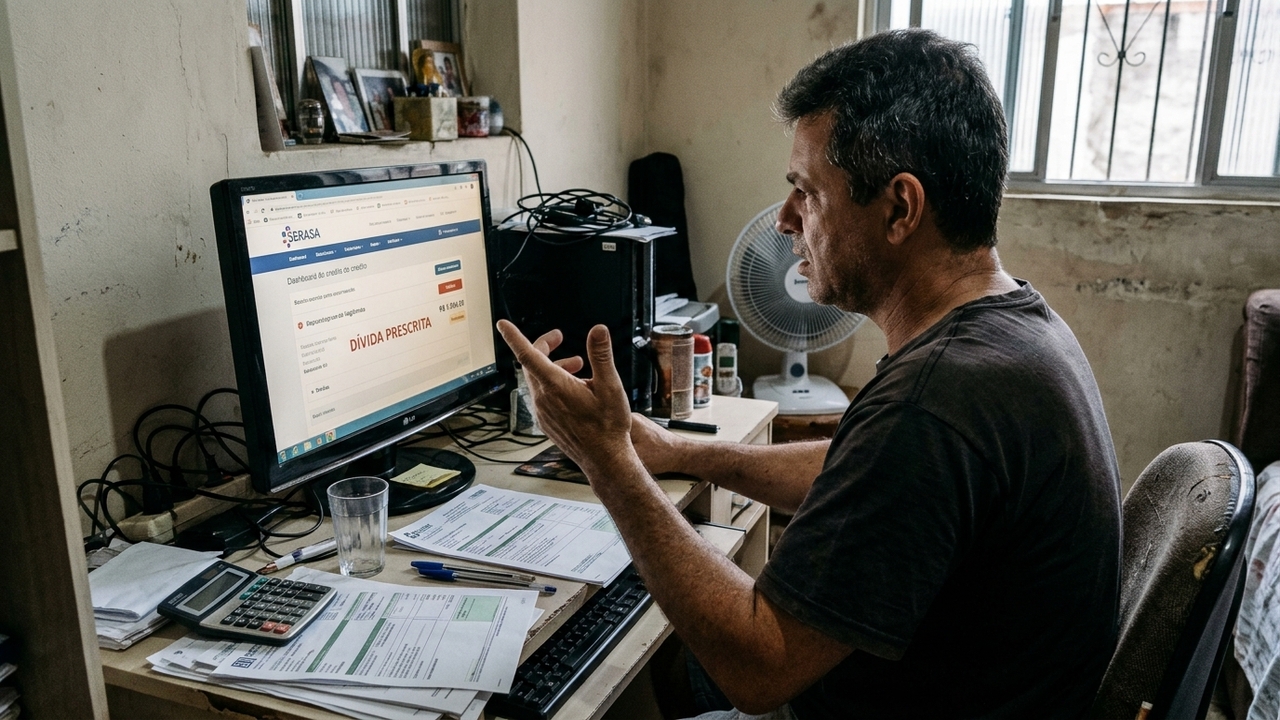
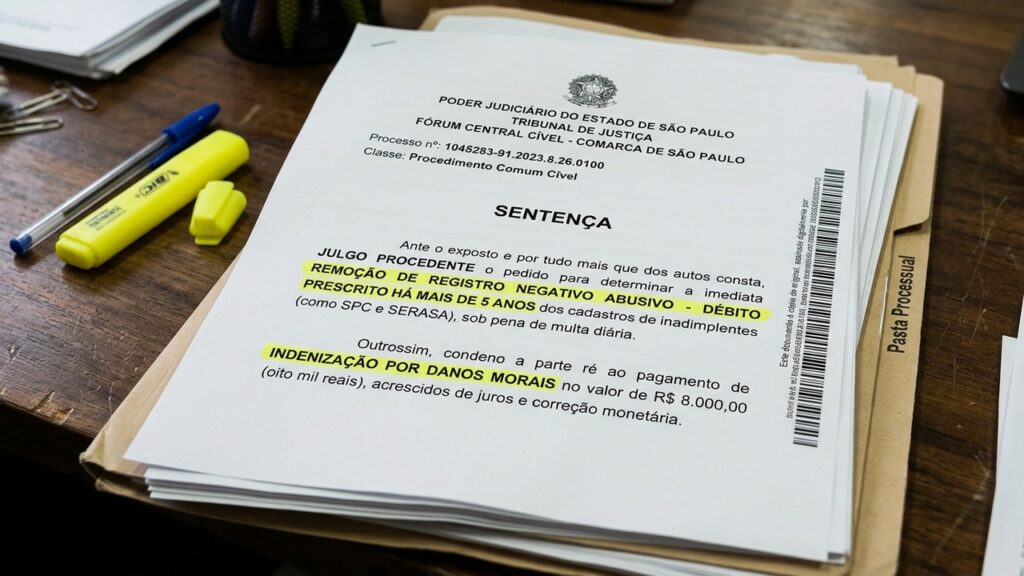
A inserção ou manutenção de anotações desabonadoras nos órgãos de proteção ao crédito após o transcurso do prazo legal de cobrança constitui ilícito civil e violação aos direitos fundamentais do consumidor. A Justiça Cível determinou a exclusão imediata do nome de um cidadão dos cadastros do Serasa e condenou a empresa credora ao pagamento de R$ 8.000,00 por danos morais presumidos pela negativação indevida de uma dívida vencida há mais de 5 anos.
Dívida com mais de 5 anos pode continuar sujando o nome no Serasa e SPC?
Não. O Artigo 43, §§ 1º e 5º, do Código de Defesa do Consumidor (CDC) é categórico: os cadastros de restrição não podem conter informações negativas sobre débitos referentes a períodos superiores a 5 anos. Consumado esse prazo decadencial, o apontamento deve ser baixado de ofício.
Além disso, o Artigo 206, § 5º, inciso I, do Código Civil estabelece a prescrição de 5 anos para a pretensão de cobrança de dívidas líquidas constantes de instrumento público ou particular. Uma vez prescrita a ação executiva, o débito perde a exigibilidade jurídica coercitiva.
Qual é a diferença entre a prescrição da dívida e a perda do direito de cobrar?
A prescrição extingue a pretensão judicial de cobrança, mas não extingue a dívida em si, que passa a ser considerada uma obrigação natural. Isso significa que o credor pode até solicitar o pagamento por meios cordiais e extrajudiciais, mas não pode praticar nenhum ato de coação moral.
Lançar o nome do devedor em cadastros restritivos, baixar a pontuação de crédito (score) ou criar travas de consumo para forçar a negociação de dívidas caducadas configura abuso de direito punido com rigor pelos tribunais brasileiros.
O que o Superior Tribunal de Justiça diz sobre a negativação indevida?
O Superior Tribunal de Justiça (STJ) pacificou jurisprudência vinculante estabelecendo que a inscrição ou manutenção indevida em cadastros de inadimplentes gera dano moral presumido (in re ipsa). O consumidor lesado não precisa comprovar que passou por humilhação concreta ou abalo psíquico profundo.
Para saber como agir diante de cobranças abusivas e verificar a ilegalidade da negativação, consulte o roteiro prático no card a seguir:
🔴 Como limpar o nome de dívida prescrita
Passos fundamentais para cancelar o débito caducado e exigir reparação
Tire o extrato do órgão de crédito: Obtenha o espelho oficial do Serasa ou SPC apontando a data de vencimento da dívida há mais de 5 anos.
Prints de plataformas de renegociação: Registre imagens de telas do Serasa Limpa Nome vinculando a cobrança à queda do seu score.
Ação no Juizado Especial Cível: Ingressar com pedido de tutela de urgência para baixa do nome sob multa diária de R$ 500,00.
Como os R$ 8 mil de indenização por dano moral foram justificados pelo juiz?
O arbitramento do valor indenizatório de R$ 8.000,00 seguiu os parâmetros de razoabilidade e proporcionalidade adotados pelas Turmas Recursais. A condenação possui caráter dúplice: compensar o abalo creditício da vítima e exercer efeito pedagógico para inibir novas cobranças ilegais pelo credor.
A recusa da empresa em cancelar a restrição após notificação formal agrava a condenação civil. O montante fixado deve ser pago com correção monetária desde o arbitramento e juros moratórios de 1% ao mês a partir do evento danoso, com base na Súmula nº 54 do STJ.
O que fazer se uma empresa continuar cobrando uma dívida caducada?
Ligações reiteradas de cobrança, ligações para vizinhos e mensagens diárias com ameaças de penhora de bens ou bloqueio de CNH por dívida prescrita caracterizam infração ao Artigo 71 do CDC, sujeitando os responsáveis a sanções penais de detenção e multa.
Para proteger seus direitos e afastar cobranças abusivas no dia a dia, confira os esclarecimentos para as principais dúvidas sobre o tema a seguir:
📋 Perguntas Frequentes
Esclarecimentos sobre dívida prescrita e cadastro de inadimplentes
Sim, a cessão de crédito é permitida pelo Código Civil. Contudo, a nova empresa compradora assume o débito com os mesmos vícios de prescrição e não pode negativar o nome do devedor.
O STJ firmou tese de que a cobrança em plataforma fechada só gera dano moral se houver redução artificial do score ou reflexo negativo comprovado para a concessão de crédito externo.
O transcurso do prazo de 5 anos retira do credor qualquer mecanismo de constrangimento ao crédito do cidadão. A negativação abusiva de dívidas prescritas viola o Código de Defesa do Consumidor e assegura a baixa imediata da restrição com fixação de indenização pecuniária por dano moral.



Empresa negativa nome de consumidor por dívida prescrita há mais de 5 anos e Justiça manda retirar o débito com indenização de R$ 8 mil
A inserção ou manutenção de anotações desabonadoras nos órgãos de proteção ao crédito após o transcurso do prazo legal de...

Essa folhagem resistente é perfeita para melhorar a qualidade do ar: ela filtra toxinas pesadas da fumaça e ajuda a renovar o ambiente doméstico
A queima de cigarros, fogões a gás e a poluição urbana liberam compostos químicos invisíveis que se acumulam no interior...
The Estée Lauder Companies anuncia suas metas para o ano fiscal de 2030 no evento “Capital Markets Experience: China Ecosystem Immersion”
Crescimento orgânico sustentável das vendas líquidas na casa dos 5% até o ano fiscal de 2030Margem operacional ajustada de 16,5%...